
고령자의 자립생활과 돌봄, 금융관리를 디지털 기술로 지원하는 ‘에이지테크(AgeTech)’가 보험산업의 새로운 사업 기회이면서 동시에 위험관리 변수로 떠오르고 있다. 김동겸 보험연구원 연구위원은 ‘에이지테크(AgeTech) 산업의 성장과 보험산업’ 보고서에서 에이지테크 확산이 상품개발과 판매, 계약관리, 보상은 물론 질병·간병·인지저하·장수·노후소득 부족 등 노년기 위험 전반에 영향을 줄 수 있다고 진단했다.
보고서는 은퇴 설계나 재가케어처럼 서로 다른 산업에 속한 개별 서비스라도 보험사 입장에서는 동일한 고령 계약자군에 동시에 작용하는 만큼 하나의 범주로 묶어 볼 필요가 있다고 짚었다. 에이지테크는 고령자의 필요와 욕구를 중심으로 구축돼 독립적이고 편안한 생활을 돕는 디지털 기술과 관련 산업으로 정의됐으며, 논의 범위는 노화에 따른 신체·인지 기능 저하, 자립생활 제약, 장수 및 자산관리 위험에 대응하면서 디지털 기술로 매개되는 영역으로 한정됐다.
■ 노년기 위험과 맞물려 담보별 영향 엇갈려
보고서는 에이지테크가 보험사가 인수하는 노년기 위험과 맞물려 담보별로 서로 다른 방향의 영향을 줄 수 있다고 분석했다. 개별 서비스 단위로만 접근하면 보험산업 전체에 미치는 효과를 파악하기 어렵다는 것이다. 예컨대 낙상 예방 서비스는 간병 담보의 손해율을 낮출 수 있지만, 같은 서비스가 고령자의 생존기간을 늘리면 연금 담보에서는 장수리스크가 커질 수 있다. 종신연금은 급부 지급기간이 길어져 부담이 커질 수 있는 반면, 사망보장은 보험금 지급 시점이 늦춰져 부담이 완화될 수 있다는 설명이다.
김동겸 연구위원은 “보장 수요가 큰 계층과 에이지테크의 주 수요층이 모두 고령자라는 점에서, 에이지테크는 보험사에 신사업 기회인 동시에 보유 위험을 줄이는 수단이라는 이중적 의미를 가진다”고 설명했다.
■ 주요 수치
에이지테크 산업 성장 배경에는 인구구조 변화와 고령층 경제력 증가, 기술 수용도 향상, 자립생활 욕구 확대 등이 꼽힌다. 국내 65세 이상 고령인구 비율은 2000년 7.3%에서 2025년 20.7%로 높아졌고, 전체 가구 평균 대비 65세 이상 가구의 순자산 배율도 2012년 0.91배에서 2024년 1.04배로 상승해 과거보다 경제력을 갖춘 고령층이 늘었음을 보여준다. 고령층의 디지털 정보화 수준 역시, 일반 국민 수준을 100으로 볼 때 55세 이상 고령층 기준으로 2017년 58.3%에서 2025년 71.8%로 높아졌다.
■ 에이지테크 산업, 금융·돌봄·사기예방으로 서비스 확장
고령층의 디지털 접근성이 높아지면서 비대면 금융거래 이용은 늘고 있지만, 금융상품 이해도가 이를 따르지 못해 고령층이 금융사기의 주요 대상이 되고 있다. 이에 고령층 대상 금융범죄 피해 방지에 대한 관심도 산업 성장을 촉진하는 요인으로 작용하고 있다.
서비스 영역도 돌봄 기술에만 머무르지 않는다. 건강관리 분야는 질병치료와 재활 중심에서 일상생활 모니터링, 원격 건강관리 등 예방 중심으로 이동하고 있으며, 금융 영역에서는 은퇴 설계와 재무관리, 재산계획·신탁 등 은퇴 이후 자산관리와 금융 의사결정을 지원하는 ‘금융형 에이지테크’가 확대되고 있다. 인지능력 저하에 대응한 계좌 이상거래 탐지와 보호자 알림 등 금융사기 방지 기능도 결합되는 추세다.
■ 보험 가치사슬 전반 활용… 데이터 접점 확보가 관건
에이지테크 산업은 스타트업과 벤처기업을 중심으로 공급 기반이 형성되고 있다. 보행보조 웨어러블, 배설케어로봇, 인공지능(AI) 안부확인, 가족 연계형 돌봄 앱 등 특정 기능에 특화된 서비스가 대표적이며, 대형 정보통신기업과 기존 고령친화 산업 사업자, 금융·보험사도 시장에 참여하고 있다.
해외 보험사의 대응 방식은 직접 운영, 에이지테크 기업과의 제휴·연계, 보험상품 내재화, 생태계 통합 등으로 나뉜다. 일본 니혼생명은 최대 개호사업자인 니치이학관을 산하에 둔 니치이HD를 약 2100억엔에 인수해 요양사업에 직접 진출했다. 미국 인슈어테크 회사 Assured Allies는 장기요양보험 계약자 중 청구 가능성이 높은 75세 이상 고령자를 선별해 주택 개조와 낙상위험 저감 조치 등을 제공하고 있고, 중국 핑안생명은 재택 노인케어 서비스를 출시해 보험과 서비스를 결합한 생태계를 구축했다.
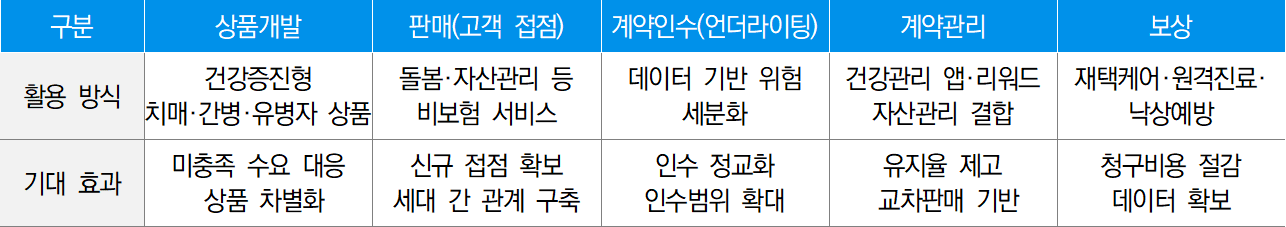
보고서는 에이지테크가 보험 가치사슬 전반에서 활용될 수 있다고 봤다. 상품개발과 판매접점 등 전방 단계에서는 고령층의 미충족 수요에 대응하고 신규 고객 접점을 확보하는 데 기여할 수 있고, 계약인수와 계약관리, 보상 등 후방 단계에서는 위험 세분화, 유지율 제고, 손해율 절감 등 수익성 개선 효과가 기대된다는 것이다. 다만 판매접점과 서비스 영역에서 테크기업이 고령층 접점을 선점하면 보험사는 서비스 제공이익과 데이터 접근권을 잃을 수 있어, 에이지테크 사업자와 보험사의 관계가 모든 단계에서 보완적인 것은 아니라고 짚었다.
김동겸 연구위원은 “에이지테크 확산은 보장 수요의 성격, 위험 구조, 손익 배분, 산업 내 경쟁 지위에 걸쳐 복합적 변화를 유발하며 담보별 상반된 방향으로 작용하므로 보험산업에 미치는 순효과를 일률적으로 판단하기 어렵다”고 분석했다. 이어 “보험회사는 에이지테크 기술 확산에 대한 대응을 개별 신사업 검토가 아니라 위험 포트폴리오 관리 차원의 과제로 접근할 필요가 있다”고 제언했다.