
정부가 퇴직연금의 운용 전문성과 노후소득 보장 기능을 높이기 위해 기금형 퇴직연금을 활성화하고 기존 계약형 제도를 개선한다. 금융회사들의 기금 운영 참여가 추진되면서 한화금융 4개사도 공동 대응 전략을 마련했다.
정부가 지난달 29일 발표한 ‘퇴직연금 기능강화 방안’은 퇴직급여 사외적립을 2030년까지 단계적으로 의무화하고, 연금 수령을 촉진하는 내용을 담았다. 관련 법안이 연내 통과되면 1년의 준비기간을 거쳐 2028년부터 사업장 규모에 따라 의무화할 계획이다.
운용체계의 핵심 변화는 기금형 활성화다. 기존 확정기여형(DC)·개인형 퇴직연금(IRP) 계약형에서는 가입자가 운용상품을 직접 선택하지만, 기금형에서는 전문 수탁법인이 적립금을 대신 운용한다. 운용에 따른 손익은 가입자에게 귀속된다. 정부는 금융회사가 단독 또는 컨소시엄으로 참여하는 ‘금융기관 개방형’, 복수 사용자나 노사단체가 참여하는 ‘연합형’, 중소기업퇴직연금기금 등 ‘공공기관 개방형’을 추진한다.
사업장은 근로자대표 동의를 거쳐 기금형을 기본값으로 설정하거나 기존 계약형과 함께 운영할 수 있다. 공공기관 개방형인 중소기업퇴직연금기금 가입 대상도 2028년 300인 이하 사업장까지 넓힐 계획이다.
수탁법인의 책임과 감독도 강화된다. 금융기관 개방형 수탁법인에는 최소 자본금 120억원을 요구하고, 가입자 이익을 우선하는 충실의무와 주의의무를 부과한다. 운용·이해상충 관리 등에서 의무 위반으로 손실이 발생하면 손해배상책임을 지도록 하고, 적립금의 0.25% 수준인 운영위험준비금도 의무화할 방침이다.
투자정책 결정과 위험관리 등 핵심 업무는 수탁법인이 책임지고, 자산보관·기준가 산출 등은 외부에 의무 위탁해 교차 검증한다. 아울러 운용 성과 평가와 공시를 통해 가입자의 비교·선택을 돕는다.
계약형 제도는 투자 선택권과 운용 효율성을 높이는 방향으로 손본다. 현재 70%인 IRP 위험자산 투자한도를 단계적으로 완화하고, DC·IRP에 종합투자계좌(IMA)와 발행어음 투자를 허용할 방침이다. 디폴트옵션 상품은 수익률과 위험조정 성과를 기준으로 평가해 성과가 낮은 상품을 정리한다. 만기 4주 후 이뤄지는 적용 예정 통보를 만기 2주 전으로 앞당겨 대기성 운용기간도 줄인다. 확정급여형(DB)은 적립금 운용계획·현황과 수익률 공시를 단계적으로 추진한다.
적립금 운용뿐 아니라 연금 수령을 촉진하기 위한 제도 개선도 추진한다. 정부는 중도인출을 줄이기 위해 퇴직연금 담보대출 상품 출시를 위한 법·제도를 정비하고, 일시금 수령 의사를 밝히지 않으면 연금으로 지급하는 방식도 검토한다. 연금과 일시금의 기대수익·수령액 등에 관한 비교정보 제공도 의무화할 방침이다.
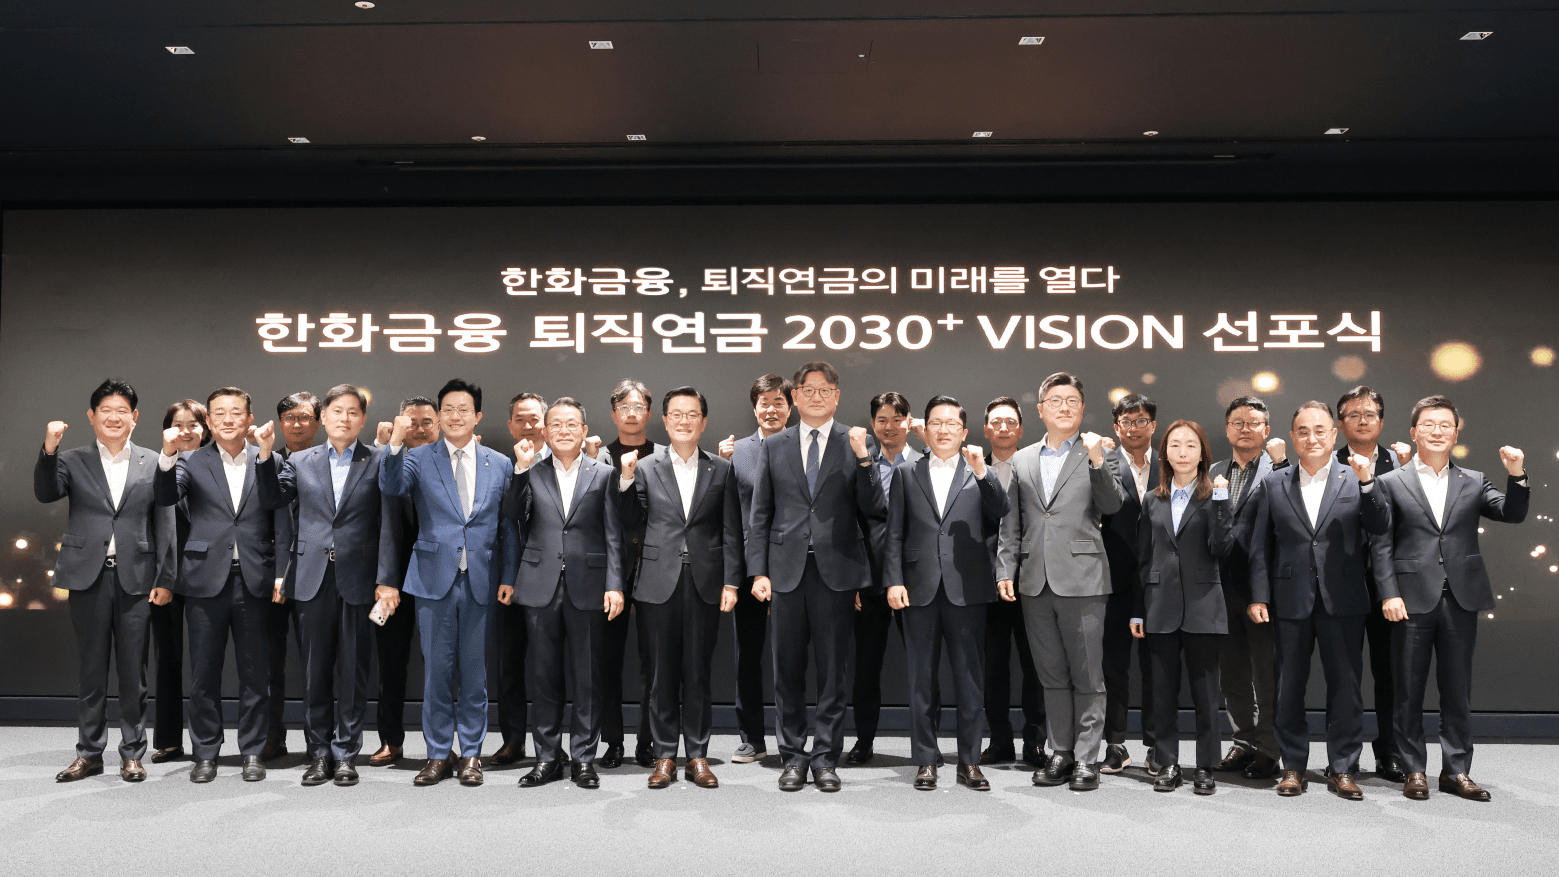
퇴직연금 제도 개편에 대응해 금융권도 운용역량 강화에 나섰다. 한화금융 4개사(한화생명·한화손보·한화투자증권·한화자산운용)는 지난달 30일 서울 여의도 63빌딩에서 ‘퇴직연금 2030+ VISION 선포식’을 열고, 퇴직연금 운용 전문성과 관리 역량을 강화하기 위한 공동 대응 전략을 발표했다.
이날 선포식에는 대표이사 등 임직원 140여 명이 참여해 기금형 도입에 대비한 운용 전문성 강화, 지배구조·내부통제 정비, 상품·서비스·디지털 경쟁력 제고를 공동 추진 방향으로 제시했다. DC·IRP 시장에서 고객별 노후자산 관리 수요에도 대응한다는 계획이다. 한국형 기금 모델의 준비 경과와 글로벌 자문사 WTW(옛 윌리스 타워스 왓슨)와의 협업 사례를 공유하고, 계열사별 퇴직연금 사업 현황과 개선 과제도 점검했다.
행사에서 권기섭 전 경제사회노동위원회 위원장은 기금형 퇴직연금의 수탁자 책임과 생애주기별 연금 솔루션의 중요성을 강조했다. 이경근 한화생명 대표는 “고객의 장기적인 이익을 최우선 가치로 삼고, 각 사의 전문성을 지속적으로 높여 고객이 믿고 맡길 수 있는 퇴직연금 서비스를 제공하는 데 최선을 다하겠다”고 말했다.