
폭우와 홍수, 산불, 가뭄, 폭염 등 극한기상이 반복되면서 기후재난의 피해 범위가 빠르게 넓어지고 있다. 과거에는 재난이 발생한 지역과 특정 보험종목의 손실에 그쳤다면 이제는 산업 인프라와 공급망, 실물경제를 거쳐 재보험시장까지 영향을 미치는 양상이다. 재난 발생 이후 손실을 보상하는 것만으로는 대응에 한계가 커지면서 보험산업에도 위험을 사전에 줄이고 피해 회복을 지원하는 역할이 요구되고 있다.
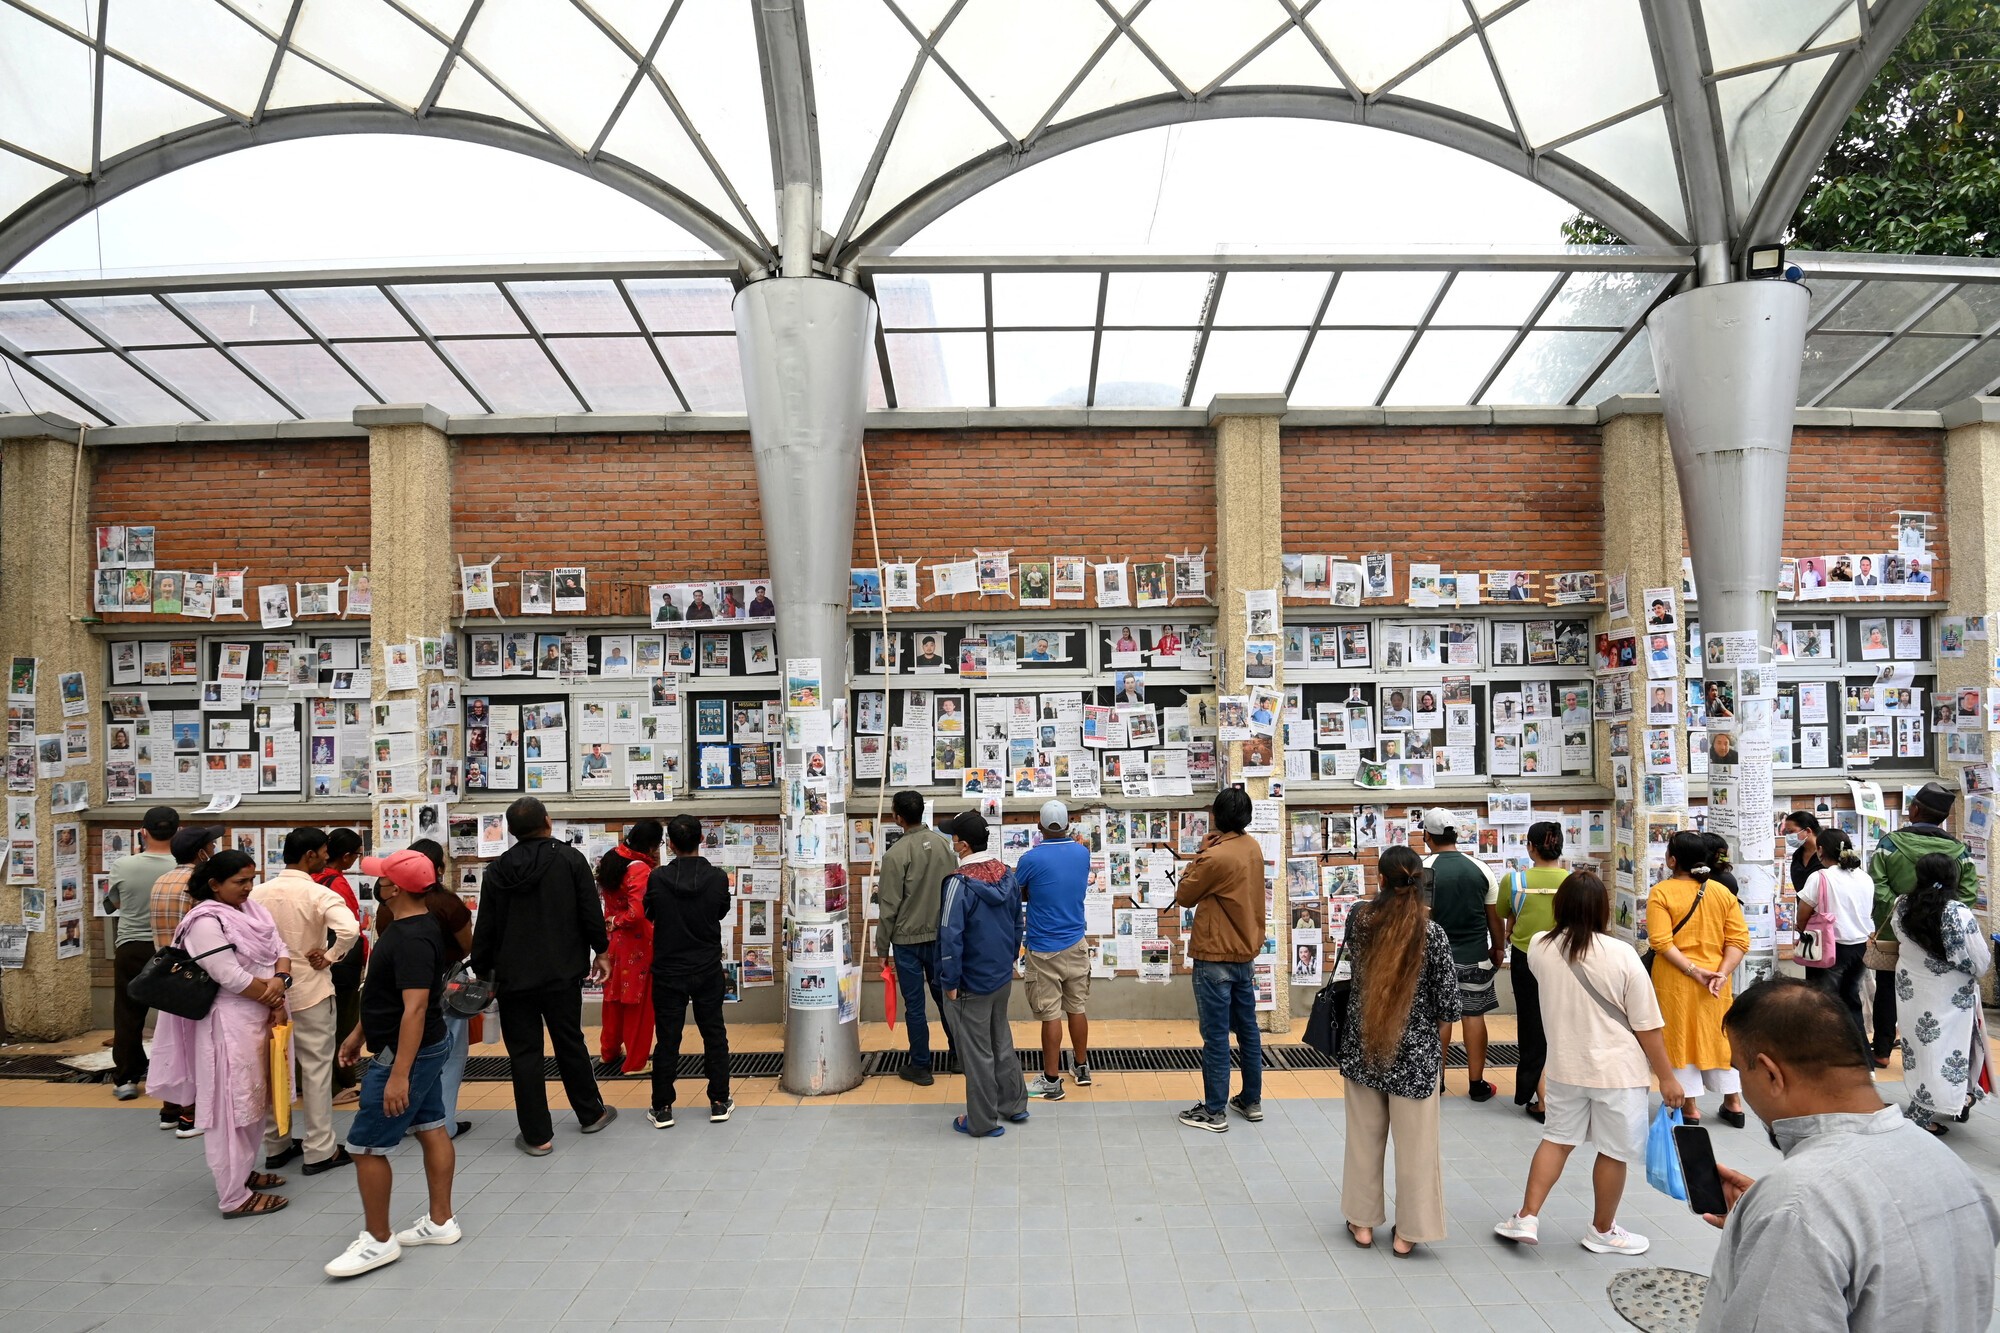
지난달 26일 네팔에서는 대규모 빙하와 암석 붕괴가 원인으로 추정되는 대홍수가 발생했다. 네팔 국가재난위험경감관리청(NDRRMA)에 따르면 지난 3일(현지시간) 기준 사망자는 1204명, 실종자는 4216명에 달했다. 홍수로 도로와 교량은 물론 수력발전소 등 주요 기반시설도 피해를 입었다.
이번 네팔 대홍수는 막대한 인명·재산 피해뿐 아니라 기후재난이 보험과 재보험시장으로 확산되는 경로를 보여주는 사례로도 주목된다.
글로벌 보험 전문 신용평가기관 AM 베스트(AM Best)는 지난달 28일 발표한 ‘Nepal’s Catastrophic Floods Pressure a Thinly Insured Market’ 보고서에서 네팔의 낮은 보험침투율로 전체 경제적 피해에 비해 보험손실은 제한적일 것으로 전망했다.
다만 수력발전시설과 인프라 프로젝트 관련 건설·기술보험, 피해지역의 상업용 재산보험에는 손실이 집중될 가능성이 있다고 분석했다. 수력발전과 인프라 시설은 건별 보험가입금액이 큰 만큼 해당 위험을 인수한 개별 보험사와 재보험사의 부담이 상대적으로 커질 수 있다는 설명이다.
자동차보험과 해상적하보험에서도 국경 간 교역 차질에 따른 보험금 청구가 발생할 수 있다. 여행 취소와 일정 단축, 긴급 의료후송 등으로 여행보험 손실이 확대될 가능성도 제기됐다.
이처럼 기후재난의 영향은 특정 보험 종목에 국한되지 않고 있다. 발전시설이나 공장이 피해를 입으면 재산·기술보험 손실로 이어지고, 도로나 물류망이 끊기면 기업의 영업활동과 공급망에도 영향을 미친다. 대규모 산업시설에서 발생한 손실은 재보험을 통해 다시 분산된다.
기후재난이 인적·물적 피해를 넘어 실물경제와 금융시장, 여러 보험종목으로 연쇄적인 손실을 확산시키는 복합위험으로 자리 잡고 있는 셈이다.
■ 커지는 자연재해 손실… 여전히 큰 ‘보험 보장공백’
세계적으로 자연재해에 따른 경제적 부담도 커지고 있다.
스위스리 인스티튜트(Swiss Re Institute)에 따르면 지난해 전 세계에서 발생한 190건의 자연재해로 경제적 손실은 2200억 달러, 보험손실은 1070억 달러에 달했다. 전체 경제적 손실의 49%가 보험으로 보상돼 역대 가장 높은 수준을 기록했지만, 여전히 절반가량의 피해는 보험으로 보장되지 않았다.
특히 신흥국에서는 재난손실의 80~90%가 보험으로 보장되지 않는 경우가 일반적이라는 분석이다.
올해도 보장공백은 이어지고 있다. 뮌헨리(Munich Re)에 따르면 올해 상반기 전 세계 자연재해로 약 1120억 달러의 경제적 손실이 발생했지만 보험으로 보상된 금액은 440억 달러에 그쳤다. 전체 피해의 약 60%가 보험으로 보상되지 않은 것이다.
국내에서도 기후재난 피해가 반복되고 있다.
2022년 서울 집중호우 당시 하루 최대 강수량은 381.5㎜로 109년 만의 기록을 세웠으며 차량 침수 피해는 1만8267건에 달했다. 같은 해 태풍으로 포스코가 입은 매출 손실은 약 2조400억원으로 추산됐다.
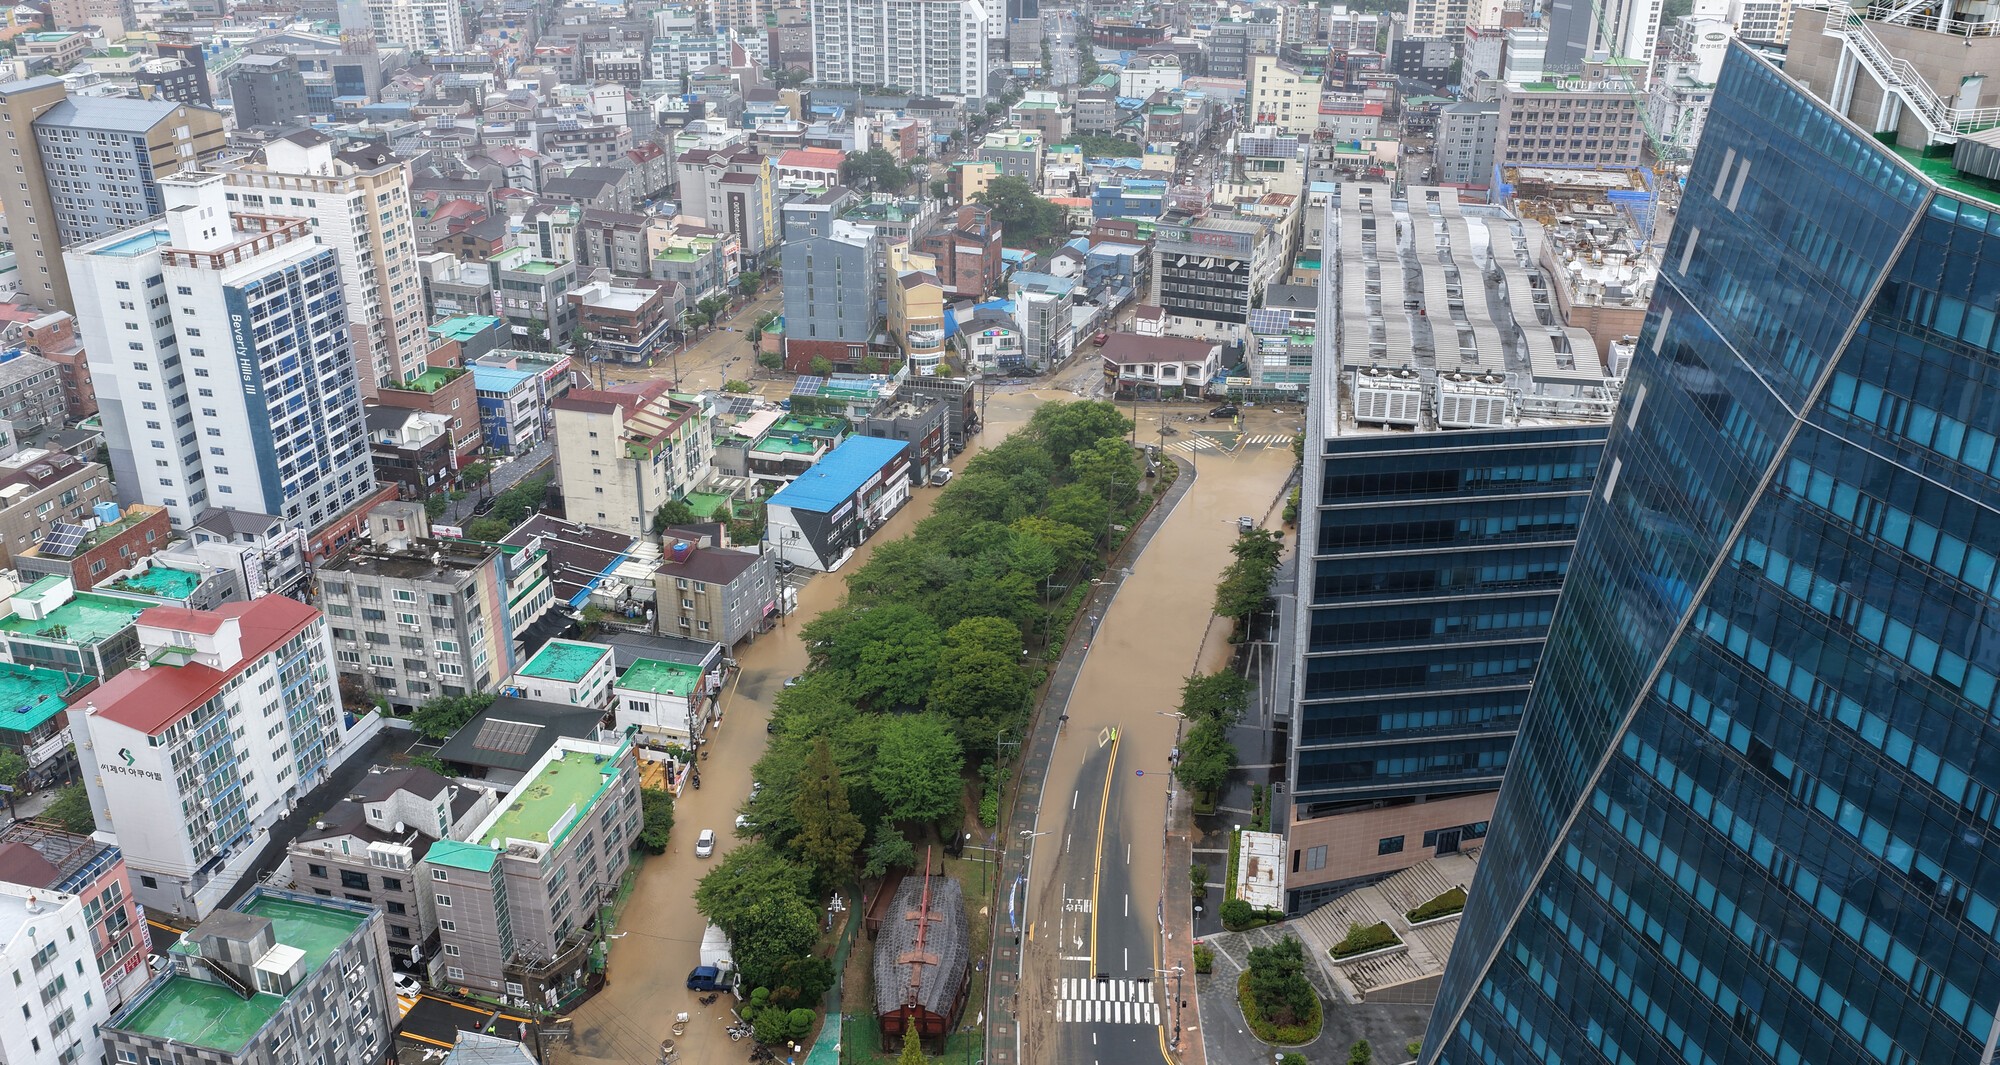
지난해에는 산불로 인한 입목 피해액이 6조7200억원에 달했고 강원 영동지역에서는 108년 만의 극심한 가뭄이 발생했다. 올해 거제에서는 나흘 동안 956.1㎜의 기록적인 비가 내리는 등 극한기상이 반복되고 있다.
자연재난 위험을 분산하기 위해 국내에서도 정책보험을 중심으로 대응하고 있지만 보험을 통한 대비 수준은 아직 충분하지 않다.
국내에서는 풍수해·지진재해보험을 통해 주택과 농·임업용 온실, 소상공인 상가·공장의 태풍·호우·홍수·강풍·풍랑·해일·대설·지진 등의 피해를 보장하고 있다. 자연재해로 인한 농작물 피해를 보상하기 위해 농작물재해보험도 운영하고 있다.
그러나 올해 5월 말 기준 풍수해·지진재해보험 가입률은 주택 34.9%, 농·임업용 온실 18.1%, 소상공인 상가·공장은 4.6%에 머물렀다. 농작물재해보험 가입률도 지난해 전년 대비 3.3%포인트(p) 상승했지만 57.7%로 60%를 밑돌았다.
정부가 보험료의 절반 이상을 지원하고 있지만 가입률이 낮으면 실제 재난이 발생하더라도 보험을 통한 손실 보상으로 이어지기 어렵다. 기후재난이 커질수록 보험의 공급 확대뿐 아니라 가입을 통한 실질적인 보장 기반을 넓히는 과제도 중요해지고 있다.
■ 과거 통계만으로는 한계… 기후위험 관리체계 고도화
기후위험은 기존 금융위험과 달리 과거 경험만으로 향후 손실을 예측하기 어렵다는 특성이 있다.
기후변화에 따라 극한기상의 빈도와 강도가 달라지고 있어 과거 손해율이나 재난 발생 통계만으로 미래 위험을 평가하기에는 한계가 있다는 것이다.
이에 따라 금융당국도 기후위험을 보다 현실적인 금융리스크로 반영하기 위한 관리체계 고도화에 나서고 있다.
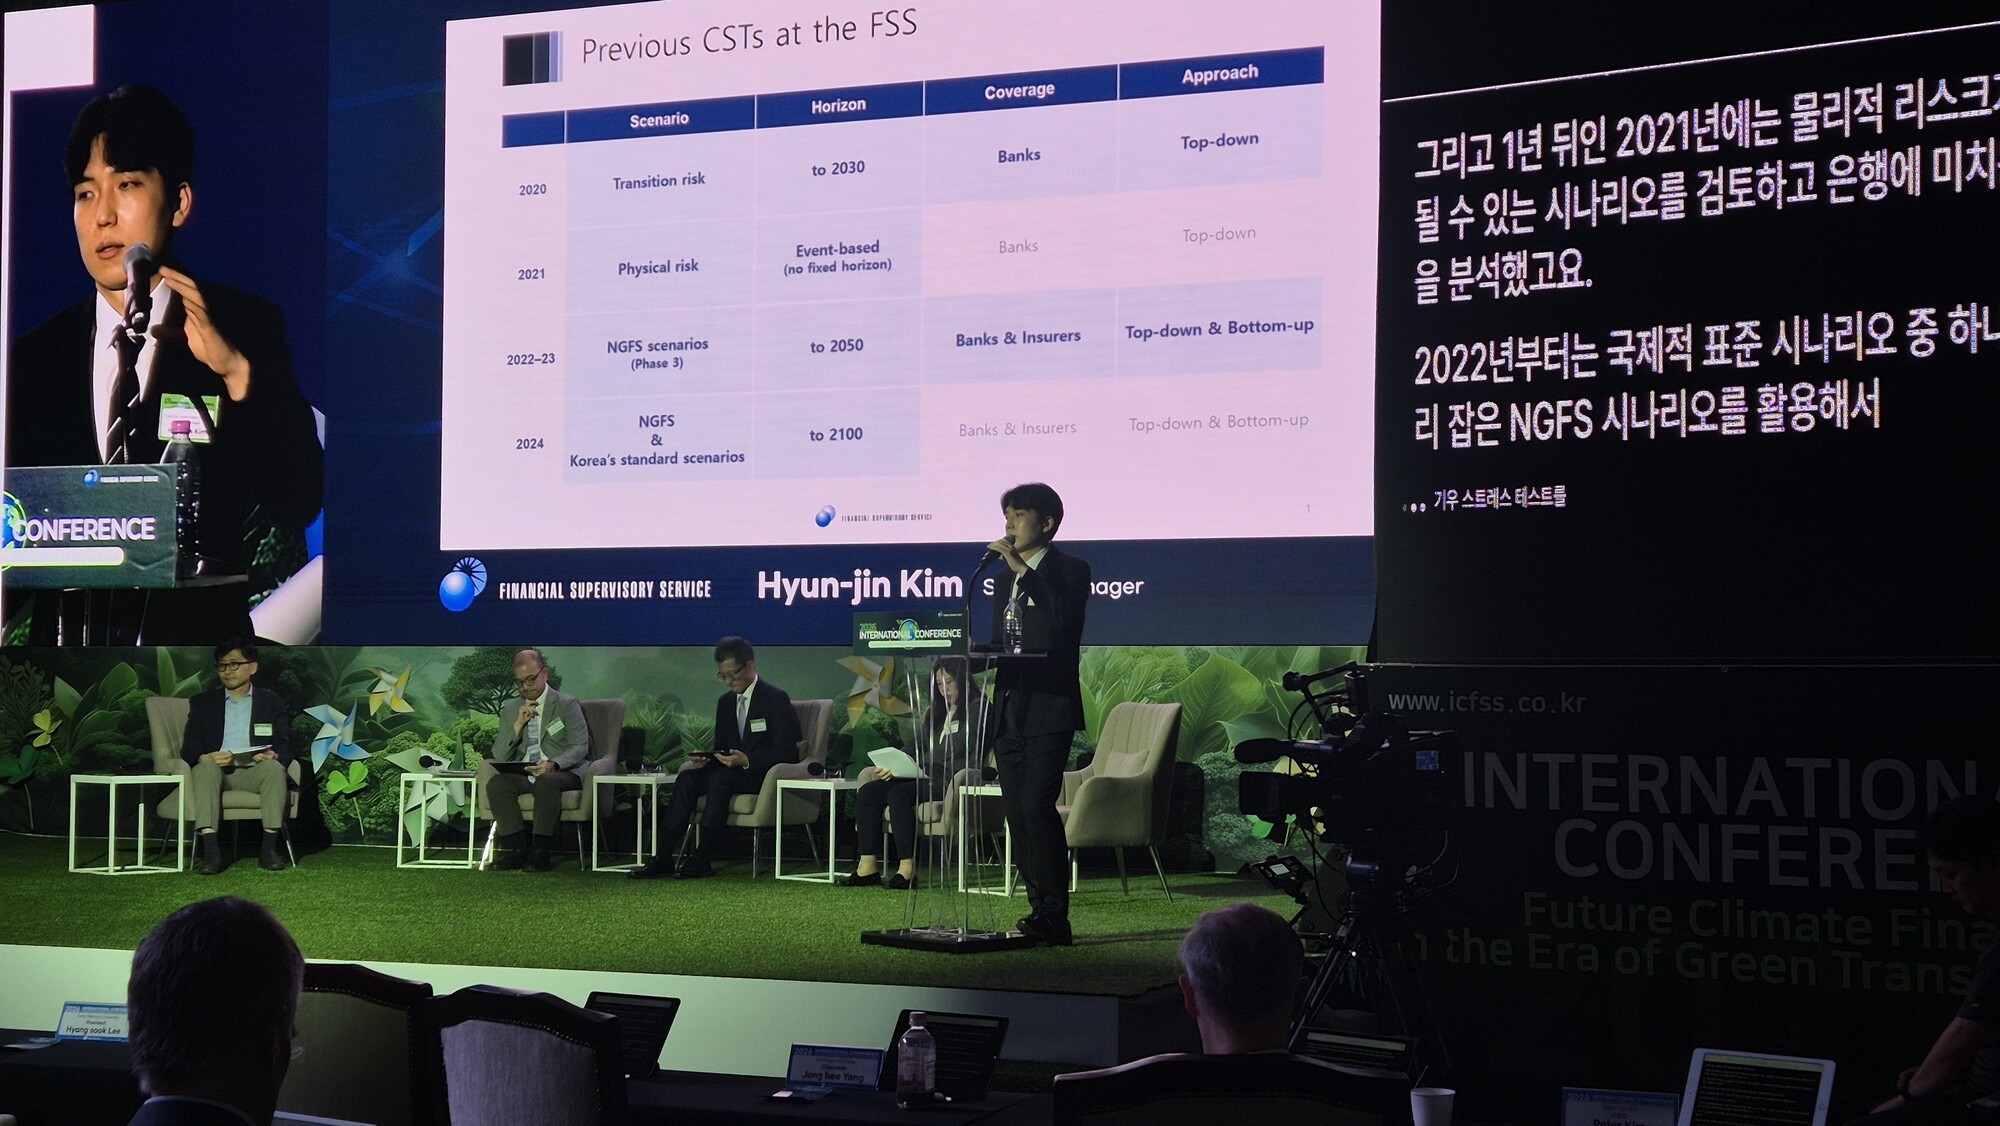
금융감독원은 올해 기후 스트레스테스트의 분석 기간을 기존 2100년까지의 장기 시나리오에서 2030년까지 향후 5년으로 단축할 계획이다. 기존 태풍과 홍수뿐 아니라 가뭄과 폭염 등 극단적 기상현상도 추가하고 물리적 위험 분석 역시 지역 단위에서 지역·산업별로 세분화한다.
김현진 금융감독원 수석은 “한국은행 등과 태스크포스(TF)를 구성해 시나리오를 개발하고 있다”며 “시나리오 개발 후 금융회사와 한국은행, 금융감독원이 각각의 모형으로 리스크를 측정하고 결과를 공개할 예정”이라고 밝혔다.
보험업계 역시 자연재해 위험을 보다 정교하게 측정하는 방향으로 대응하고 있다.
코리안리는 자연재해 전문가로 구성된 CAT(대재해) 모델링 조직을 운영해 태풍·지진 등의 위험을 계량화하고 있다. 또 대형 재난보다 개별 피해 규모는 작더라도 빈번하게 발생해 손실이 누적되는 ‘Non-Peak Peril’에 대응하기 위해 자연재해 위험평가 시스템과 위험지도를 구축하고 있다.
기후재난의 대형화는 보험산업에 상반된 과제를 동시에 던지고 있다.
보험을 통해 더 많은 위험을 흡수해 보장공백을 줄여야 하지만, 반복되는 대형 손실이 보험사와 재보험사의 감당 범위를 넘어설 가능성도 관리해야 한다.
기후위험을 정교하게 측정하고 재난 발생 전 예방과 적응을 강화하는 동시에 정책보험과 민간보험, 재보험, 자본시장까지 연결하는 다층적인 위험관리 체계가 필요한 이유다.
기후재난으로 기후리스크가 일상이 된 시대, 보험산업의 역할도 ‘얼마를 보상할 것인가’에서 ‘어떻게 피해 자체를 줄일 것인가’로 넓어지고 있다.