
“현재 사회에 필요하지만 보장받지 못하고 있는 영역에서 보험산업의 성장 동력을 찾을 수 있습니다.”
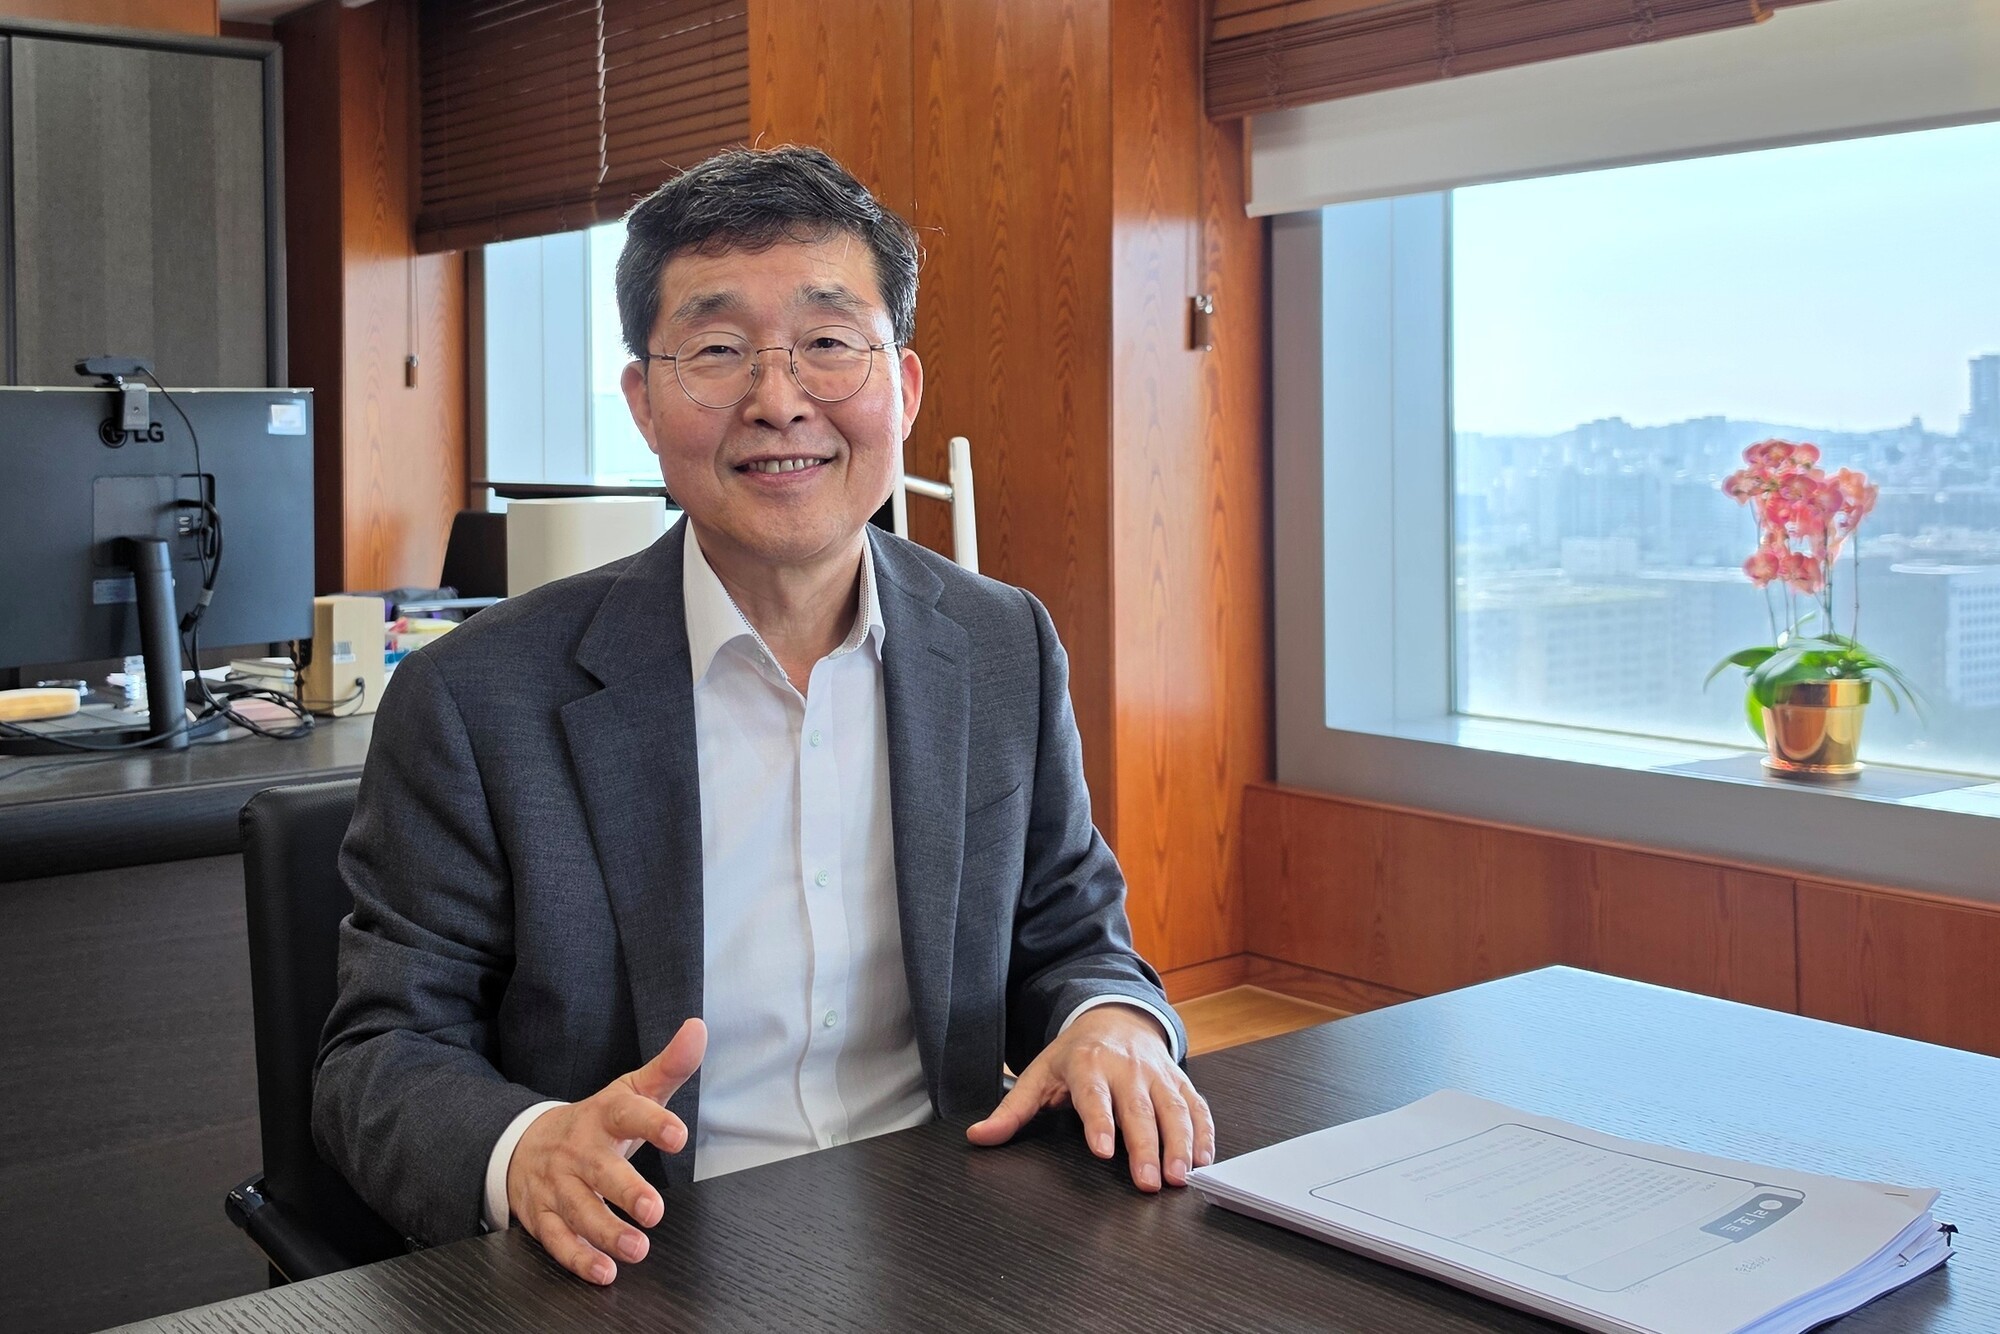
김헌수 보험연구원장은 인구·거시경제 여건이 보험산업 성장에 우호적이지 않지만, 사회 변화로 새로운 위험과 보장받지 못하는 영역이 계속 생기는 만큼 추가적인 성장 여력이 있다고 봤다. 특히 건강보험 중심으로 좁아진 국내 경쟁의 무대를 노후소득·사이버·기후 등 보장격차(Protection Gap)가 남은 영역과 해외시장으로 넓혀야 한다고 강조했다. 지난 3월 제7대 보험연구원장으로 취임한 김 원장을 만나 보험산업의 성장 과제와 보험연구원의 목표를 들었다.
■ 보장격차·해외시장서 성장 동력… “보장 없으면 생산도 못 해”
김 원장은 보험산업 성장에 인구와 거시경제가 큰 영향을 미치지만, 두 변수만으로 미래를 판단해서는 안 된다고 했다. 사회가 변할수록 새로운 위험이 등장하고 보장받지 못하는 영역도 생겨나기 때문이다. 대표적으로 노후소득과 사이버·기후 리스크를 꼽으며 “공적연금만으로 노후소득을 충분히 보장하기 어렵고, 기업의 사이버 위험에 대한 인식과 보장 수준도 낮다”고 지적했다.
또 다른 성장 변수는 규제다. 과거 소비자 보호와 보험사 부실 방지에 맞춰 만들어진 규제가 현재의 신종 위험 인수에는 오히려 제약이 될 수 있다는 것이다. 김 원장은 선박보험을 예로 들며 “자동항법과 해킹 등 선박의 보안·통신 체계를 이해해야 위험을 제대로 평가할 수 있지만, 현행 열거식 자회사 규제로는 보험사가 필요한 전문성을 내부화하기 어렵다”고 짚었다. 요양서비스도 보험업권이 역할을 넓힐 수 있지만 기존 법제가 진출을 막는 사례로 거론했다.
그는 국내 보험사들이 보험계약서비스마진(CSM)이 높은 건강보험 경쟁에 집중하는 데서 벗어나 해외시장으로 눈을 돌릴 필요성도 강조했다. 김 원장은 “한국 보험시장이 글로벌 시장의 1~2% 수준에 불과한 만큼, 해외에는 여전히 개척할 시장이 많다”고 말했다.
최근 삼성생명과 삼성화재의 해외 보험사 지분 투자 사례도 언급했다. 국내 보험사들이 축적한 자본을 활용해 해외 보험사 지분을 확보하고, 현지 경영 경험을 쌓는 방식으로 글로벌 역량을 키울 수 있다는 것이다. 김 원장은 “해외 진출 초기에는 한국식 경영을 곧바로 이식하기보다 인수·합병(M&A)이나 지분 투자를 통해 일정 지분을 확보하고 현지 경영을 배우는 방식이 현실적”이라고 평가했다.
김 원장은 “보험은 프로텍션(protection·보장)이지만 생산을 하기 위한 출발이기도 하다”면서 “보장이 없으면 생산하지 못한다”고 말했다. 기업과 개인이 감당하기 어려운 위험을 보험이 인수해야 생산과 투자가 가능하다는 의미다. 다만 사이버·기후·인공지능(AI)처럼 경험과 통계가 부족한 위험을 맡으려면 발생 빈도와 손실 규모를 분석·해석하는 역량도 함께 키워야 한다고 강조했다.
■ 위험에 맞는 자본 부담 필요… 대재해는 정부가 ‘최종 보루’
김 원장은 보험사가 새로운 위험을 적극적으로 인수하고 생산적 금융 역할을 확대하려면 위험 수준에 맞는 자본·건전성 제도가 뒷받침돼야 한다고 봤다. 투자나 위험 인수에 따른 실제 위험보다 요구자본이 과도하게 산정될 경우 보험사가 위험을 감수하기 어려워지는 만큼, 자산운용 규제와 지급여력제도(K-ICS)를 위험 수준에 맞게 조정할 필요가 있다는 것이다.
재무정보 제공을 목적으로 하는 새 보험회계 국제기준(IFRS17)과 보험사 건전성 감독 목적의 K-ICS가 함께 적용되는 현행 체계도 시장 변화에 맞춰 보완할 필요가 있다고 봤다. 특히 해약환급금 준비금을 예로 들며 하나의 수단으로 사업비와 배당, 자본을 동시에 통제함으로써 준비금 증가에 따라 배당 여력이 줄어드는 등 예상하지 못한 부작용이 나타날 수 있다고 짚었다. 김 원장은 “계약자 보호나 투자자 보호라는 원칙은 금과옥조(金科玉條)이지만 규제는 시장 상황에 따라 바뀔 수밖에 없다”고 말했다.
보험사의 시장 퇴출 규제도 같은 맥락에서 짚었다. 이미 부실해진 회사를 시장에 장기간 남겨둘 경우 저가 경쟁이나 부적정한 가격 책정이 지속되면서 시장 비효율이 장기화할 수 있다는 것이다. 김 원장은 “우리나라는 퇴출 규제가 상대적으로 느린 편”이라며 증권시장에서 이른바 ‘좀비기업’의 상장폐지를 추진하는 사례와 마찬가지로 보험산업에서도 진입뿐 아니라 퇴출 제도의 적정성을 함께 살펴볼 필요가 있다고 봤다.
기후 재난처럼 여러 가입자에게 손실이 동시에 발생하는 대재해는 민간 보험사만으로 감당하기 어렵다고 진단했다. 일반적인 보험위험은 가입자별 사고가 서로 독립적으로 발생하는 반면, 대재해는 특정 지역이나 다수 계약에서 손실이 동시에 발생해 위험이 집중될 수 있기 때문이다.
이에 보험사가 소비자 접점과 위험 인수 전문성을 바탕으로 1차 위험을 맡고, 재보험과 대재해채권(Cat Bond) 등을 통해 위험을 분산한 뒤 정부가 ‘마지막 수단(Last Resort)’으로 나서는 구조를 제시했다. 김 원장은 “정부가 모든 위험을 직접 떠안는다면 위험 인수 전문기관인 민간 보험사의 역량을 활용하지 못해 국가 전체적으로 비효율이 생길 수 있다”며 “정부와 보험사, 재보험사의 역할 분담이 중요하다”고 강조했다.
■ 산업 미래 위한 선행연구 강화… 해외 공동연구·인재 활용 확대
김 원장은 “새로운 성장 동력을 찾겠다고 약속했다”며 남은 임기 동안 보험산업의 새로운 성장 영역을 발굴하는 연구에 힘을 싣겠다고 밝혔다. 규제 개선 연구와 함께 해외 인수·합병(M&A), 새로운 프라이싱(Pricing) 기법 등 업계가 미래에 활용할 수 있는 선행 연구를 강화할 계획이다.
보험연구원의 인력과 연구 네트워크도 넓힌다. 이론 중심의 연구인력에 산업 현장을 이해하는 전문가를 보강하고 해외시장 관련 연구도 확대한다는 구상이다. 김 원장은 “내년부터 해외의 저명한 학자들과 국내 연구진이 참여하는 공동연구를 시작해 네트워킹을 강화하고, 주요 기관과 업무협약(MOU)을 맺어 공동연구를 활성화할 계획”이라며 “국적에 제한을 두지 않고 해외 연구 인력을 선발해 활용할 필요성도 느낀다”고 말했다.
1959년생으로 부산대학교 경영학과를 졸업하고, 미국 조지아주립대학교에서 RMI(Risk Management & Insurance) 전공 이학 석사와 보험전공 경영학 박사 학위를 받았다.
순천향대학교 IT금융학과 교수로 2007년부터 지난해까지 19년간 재직했으며 글로벌경영대학 학장과 금융보험학과 학과장을 역임했다. 2011년 아시아태평양보험학회 회장, 2013년 한국리스크관리학회 회장, 2017년 한국보험학회 회장을 지냈다.
금융위원회와 금융감독원을 중심으로 정책·감독 분야에서도 활약했다. 2010년과 2017년 금융위원회 금융발전심의회 위원을 맡았고, 2016년부터 2018년까지 금융위원회 금융옴부즈만 위원과 금융감독원 제재심의위원회 위원으로 활동했다.
2017년 금융위원회 금융행정혁신위원회 위원, 2018년 금융감독원 옴부즈만 위원과 보험산업 감독혁신 태스크포스(TF) 위원장을 맡았으며, 2018년부터 2022년까지 금융감독자자문위원회 보험분과위원장을 지냈다. 지난해 6월부터 8월까지는 국정기획위원회 제1경제분과 자문위원으로 참여했다. 이 밖에 2000년부터 2002년까지 정보통신기업 ‘이씨마이너’에서 부사장(CFO)을 지냈다.
지난 3월 제7대 보험연구원 원장으로 취임해 2029년 2월까지 3년간 임기를 이어간다.