
아랫집에 물이 샜다. 가족 보험이 두 건이면 얼마나 보상받을까?
아랫집 천장에 물이 샜다면 첫 질문은 “우리 가족 보험이 몇 개인가”보다 “누구에게 어떤 배상책임이 생겼나”입니다. 같은 사고를 보장하는 계약을 가려낸 뒤 자기부담금을 계산할 수 있습니다.
기사 읽기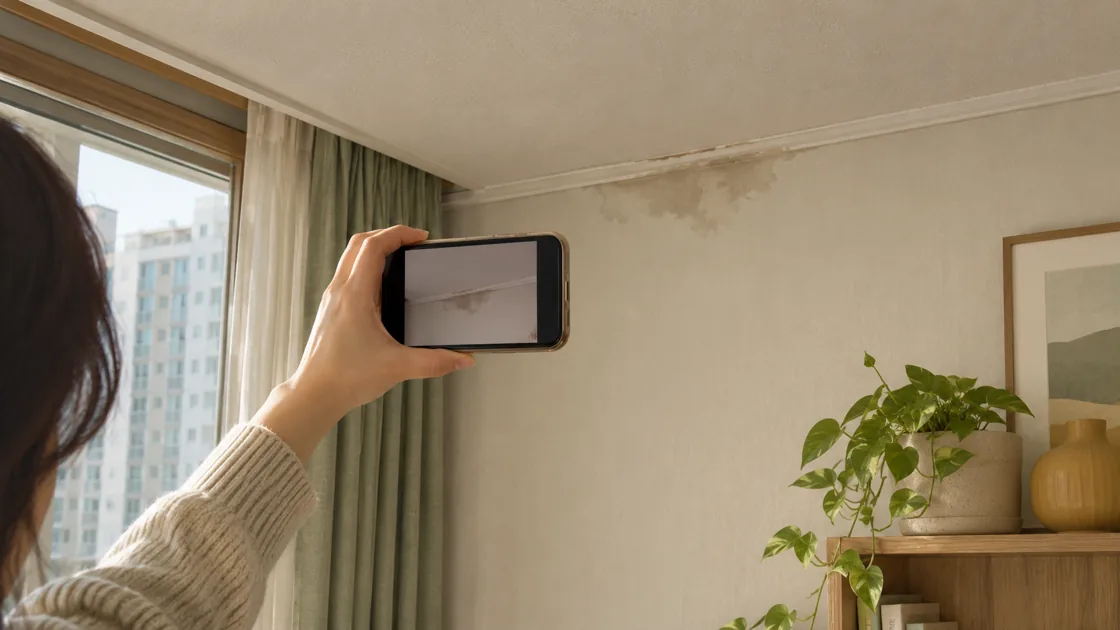
아랫집 천장에 물이 샜다면 첫 질문은 “우리 가족 보험이 몇 개인가”보다 “누구에게 어떤 배상책임이 생겼나”입니다. 같은 사고를 보장하는 계약을 가려낸 뒤 자기부담금을 계산할 수 있습니다.
기사 읽기
5세대 실손은 비급여를 중증과 비중증 특약으로 나눕니다. 두 특약은 보상한도와 자기부담금이 다릅니다.
같은 진단명이라도 가입한 특약의 질병분류표와 진단확정 조건에 따라 지급 여부가 달라집니다. 협심증 I20과 뇌혈관 협착 I65·I66은 특약별 차이를 보여 주는 예입니다.
순환계 주요치료비는 가입한 특약이 정한 질병과 직접치료를 모두 확인해야 합니다. 병원 요건과 지급 횟수도 특약별로 달라집니다.
실손은 가입 시기와 전환·재가입 여부에 따라 보장 내용이 달라집니다. 증권에서 현재 적용되는 상품과 특약을 먼저 확인하세요.
같은 병명이라도 급여·비급여, 진단코드, 치료 목적에 따라 실손 지급 여부가 달라집니다. 진료비 세부내역에서 어떤 비용을 청구하는지 먼저 확인하세요.
항암제의 급여상한가, 병원이 청구한 치료비, 민간보험에서 받을 보험금은 서로 다른 금액입니다. 치료를 앞두었다면 다음 세 가지를 차례로 확인할 수 있습니다.
운전자보험은 사고 시점과 가입 특약에 따라 합의금·공탁금·벌금·변호사선임비의 지급 조건이 달라집니다.