
기후변화로 자연재해의 빈도와 피해 규모가 커지면서 보험과 금융의 역할을 재난 발생 이후의 보상에서 사전 예방과 피해 경감, 복구·재건까지 확대해야 한다는 목소리가 나왔다. 대형재난을 보험만으로 감당하기 어려운 만큼 정부와 보험, 자본시장이 위험을 분담하는 다층적인 위험관리 체계가 필요하다는 제언도 제시됐다.
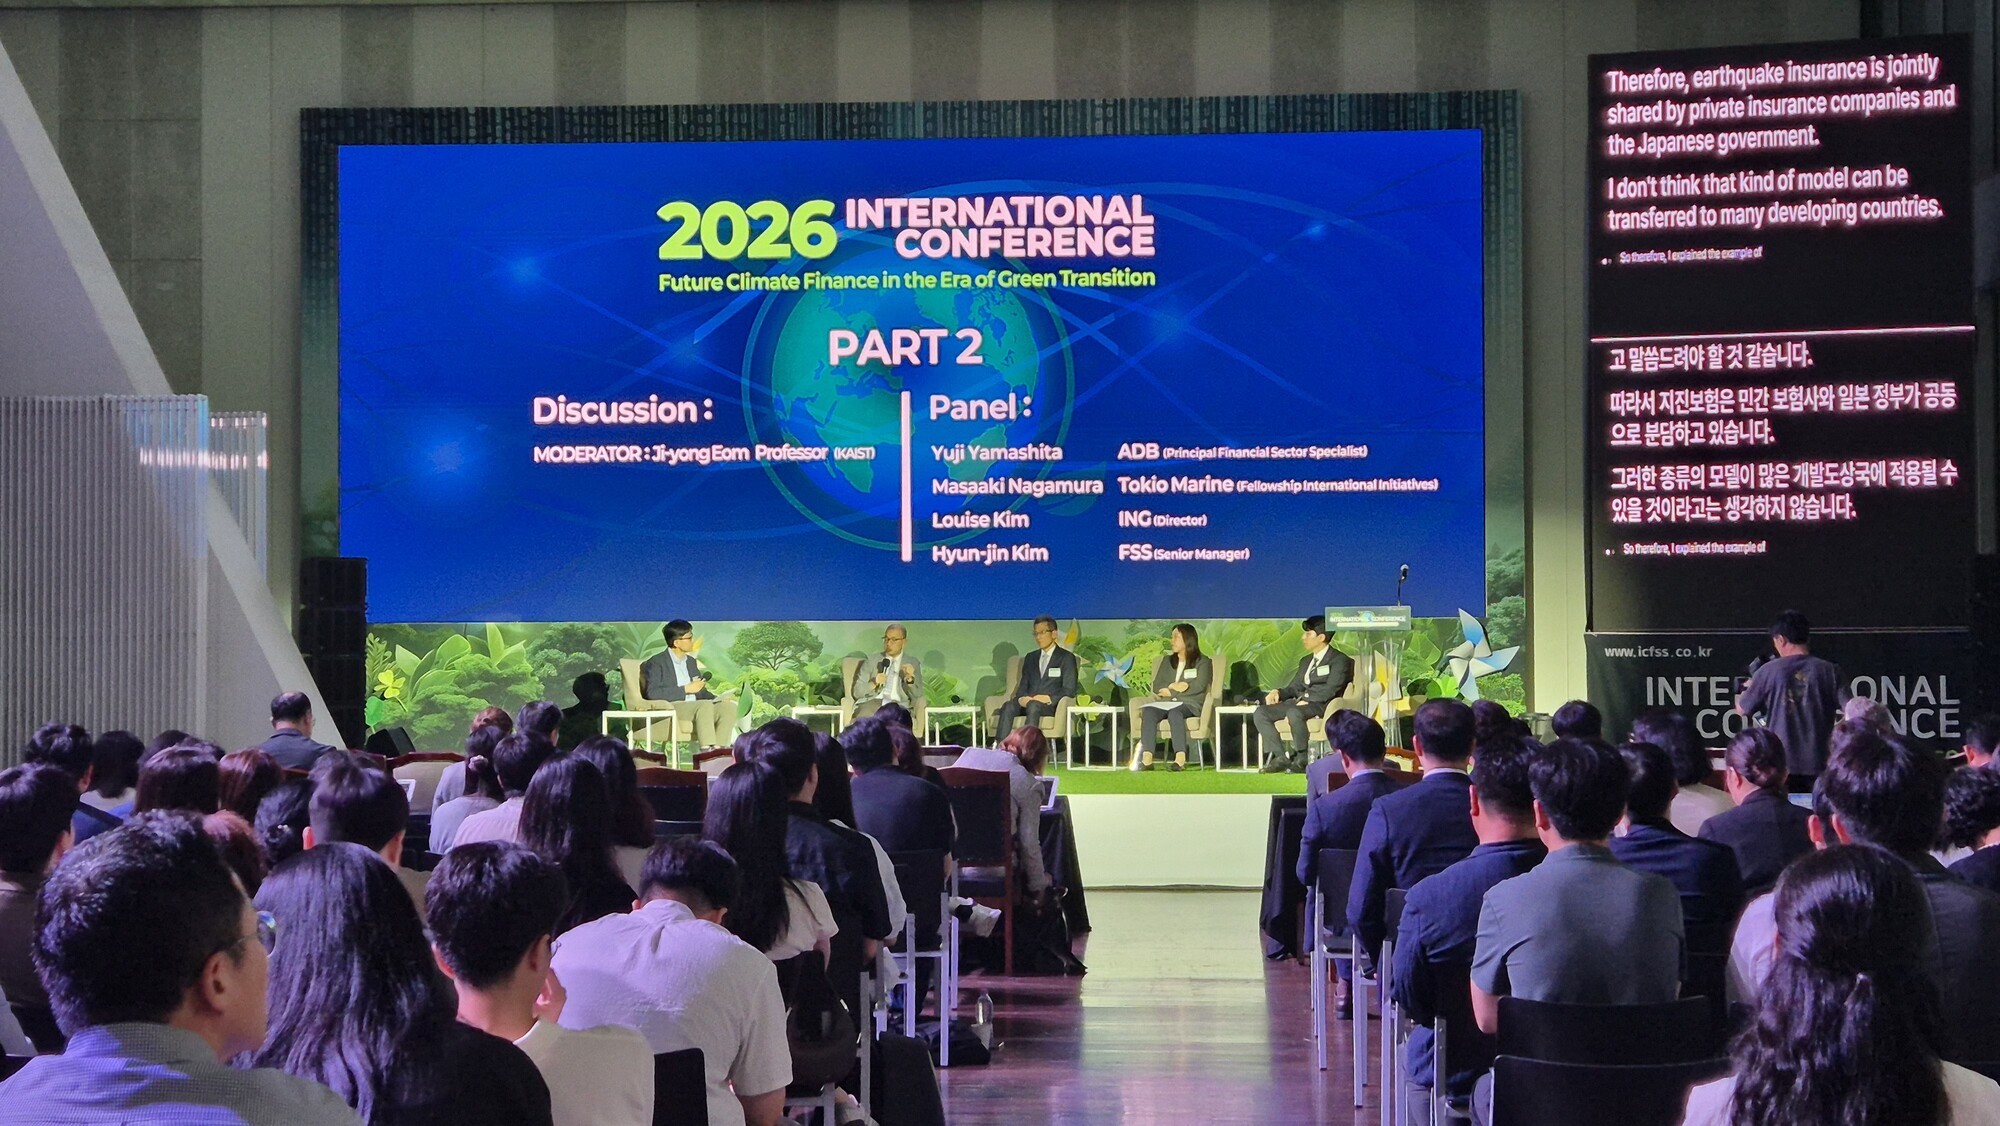
지난 2일 금융감독원과 이화여자대학교가 ‘녹색 전환 시대의 미래 기후금융(Future Climate Finance in the era of Green Transition)’을 주제로 개최한 국제 콘퍼런스에서, 마사아키 나가무라(Masaaki Nagamura) 도쿄해상홀딩스(Tokio Marine Holdings) 국제 이니셔티브 위원은 보험사의 역할 확대를 강조했다.
나가무라 위원은 “보험사가 보험금을 지급하는 데 그치지 않고 재난 전 준비와 예방·경감, 재난 이후 복구·재건과 동일 피해의 재발 방지까지 관여해야 한다”고 밝혔다.
일본에서는 기업이 하천과 홍수 위험을 직접 평가해 기후 관련 공시에 활용하고 항만 주변 기업들이 공동으로 재난 위험을 낮추는 방식이 추진되고 있다. 개별 기업이 자체 시설만 보호하는 것을 넘어 지역 기업과 정부, 금융회사가 함께 위험을 관리하는 방식이다.
도쿄해상홀딩스도 그룹 차원에서 물 위험과 자연자본·생물다양성 위험평가, 재해 분석, 지반·환경 변화 모니터링 등을 진행하고 있다. 녹색 인프라 설계와 습지·해안·맹그로브 복원 등도 회복탄력성을 높이기 위한 사업으로 추진하고 있다.
기후위험을 줄이기 위한 투자를 금융의 새로운 기회로 봐야 한다는 의견도 나왔다.
루이즈 김(Louise Kim) ING 한국 이사는 기후적응 투자가 피해 감소와 회복력 강화, 경제적 편익 등을 통해 투자액 대비 약 2~10배의 효과를 낼 수 있다고 분석했다.
홍수 방어시설과 회복력 있는 건축물, 수자원·농업시설, 해안 보호 등에 자금을 투입하면 자산과 담보가치를 보호하고 장기적인 금융손실도 줄일 수 있다는 설명이다.
대규모 재난 위험을 보험만으로 감당하기 어려운 상황에서 정부와 보험, 자본시장이 위험을 나눠 갖는 ‘재해위험금융’의 중요성도 제기됐다.
유지 야마시타(Yuji Yamashita) 아시아개발은행(ADB) 수석경제학자는 재난을 발생 빈도와 피해 규모에 따라 여러 위험층으로 구분하고, 각 위험 수준에 맞는 재원과 위험이전 수단을 조합하는 ‘위험 계층화(Risk Layering)’ 방식을 제시했다.
상대적으로 빈번하고 피해 규모가 작은 위험은 정부 재정이나 위험분산 수단 등을 활용하고, 발생 빈도는 낮지만 대규모 손실을 초래할 수 있는 재난은 보험·재보험이나 자본시장 등을 통해 사전에 위험을 이전하는 방식이다.
재해채권(Cat Bond)도 대형재난 위험을 자본시장으로 이전하는 수단으로 제안됐다. 일정 규모 이상의 재난이 발생하면 투자자가 부담한 원금 일부를 피해 복구와 취약계층·중소기업 지원 등에 활용하는 방식이다.
이를 통해 정부와 보험사가 부담하는 대형재난 위험을 자본시장과 분산할 수 있다는 설명이다. 다만 재해채권의 높은 발행·조달 비용 등은 해결해야 할 과제로 꼽혔다.
결국 기후재난에 대한 금융의 대응도 사후 보상에서 사전 위험관리로, 개별 주체의 대응에서 정부·보험·금융·자본시장의 공동 대응으로 확대될 필요가 있다는 것이 전문가들의 공통된 제언이다.